Клієнт зіткнувся з відмовою ГУ ДПС у реєстрації двох податкових накладних, складених за операціями з постачання товару. Загальна сума операцій за спірними податковими накладними становила 783 840 грн, у тому числі ПДВ – 130 640 грн.
До моменту звернення до суду платник уже пройшов процедуру подання пояснень і документів до комісії ДПС, однак реєстрацію податкових накладних так і не було проведено.
У межах судового оскарження адвокатом проаналізовано підстави зупинення та подальшої відмови в реєстрації ПН, сформовано правову позицію та систематизовано документи, які підтверджували господарські операції на всіх їх етапах.
Одним із ключових завдань було показати не окремі документи, а цілісний ланцюг господарської операції.
До матеріалів, які підтверджували позицію клієнта, входили договори, рахунки, видаткові та товарно-транспортні накладні, митна декларація, CMR, документи щодо перевезення та митного оформлення, банківські виписки, а також документи щодо матеріально-технічної бази підприємства.
Ці матеріали дозволяли простежити походження товару, його ввезення в Україну, транспортування, оплату, наявність у підприємства та подальше постачання покупцю.
Окремо враховано, що після первинного подання документів ДПС направила повідомлення про необхідність надання додаткових пояснень та документів. Платник своєчасно відреагував на цей запит і додатково подав документи щодо оплати товару та послуг, пов’язаних із його придбанням і переміщенням.
Попри це, комісія ДПС відмовила у реєстрації обох податкових накладних.
Під час підготовки справи до судового розгляду встановлено, що мотиви відмови ДПС не відповідали фактичному складу поданих документів.
Зокрема, податковий орган послався на відсутність окремих рахунків-фактур, хоча відповідні документи подавалися платником.
Більше того, у рішеннях про відмову ДПС зазначила договір поставки з номером і датою, який взагалі не укладався клієнтом у межах спірних господарських операцій. Окремим аргументом податкового органу була відсутність паспортів, сертифікатів якості та сертифікатів походження товару.
Адвокат обґрунтував, що такі документи не передбачені ані законодавством, ані умовами відповідного договору як обов’язкові для підтвердження здійснених операцій та не належать до первинних документів, які підтверджують постачання товару.
Суд погодився з цією аргументацією та визнав посилання ДПС на відсутність таких документів помилковим і необґрунтованим.
Ще одним напрямом правової позиції стала оцінка самого повідомлення ДПС про необхідність надання додаткових пояснень і документів.
Контролюючий орган навів загальний перелік категорій документів, однак належним чином не конкретизував, яких саме документів не вистачає, які обставини залишилися непідтвердженими та що саме платнику необхідно додатково пояснити.
Це має принципове значення у спорах щодо блокування ПН: платник повинен мати можливість зрозуміти конкретні сумніви контролюючого органу та надати документи саме для їх усунення. Суд підтримав цю позицію та звернув увагу, що можливість подати вичерпний пакет документів безпосередньо залежить від того, наскільки чітко ДПС сформулювала свої вимоги.
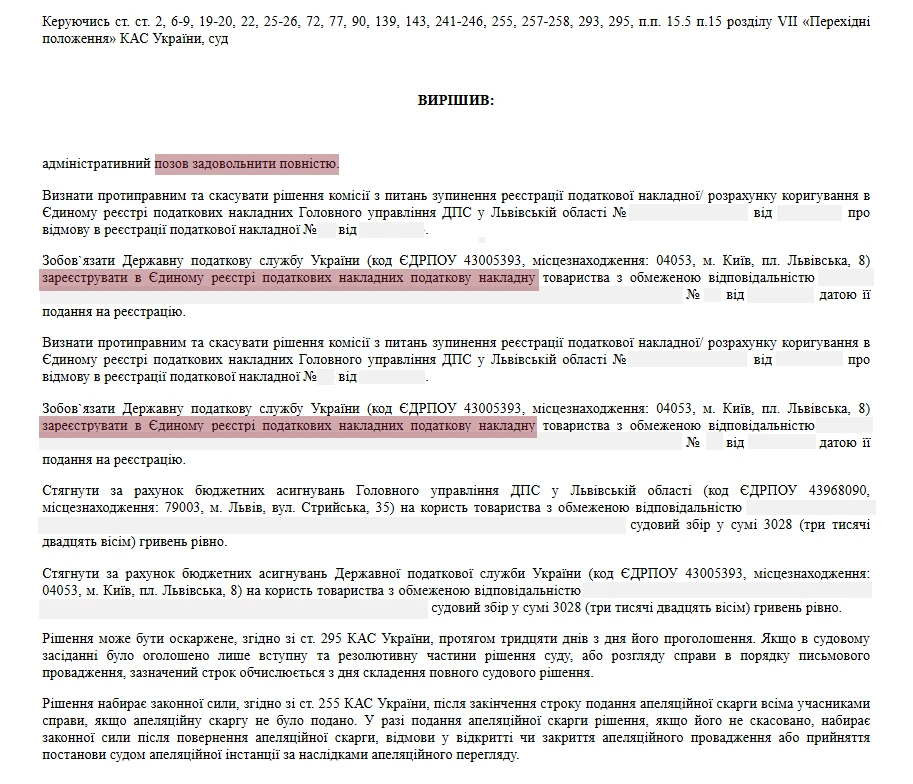
Результат: відмови ДПС скасовано, ПН підлягають реєстрації За результатами розгляду справи суд повністю задовольнив позовні вимоги.
Рішення комісії ГУ ДПС про відмову в реєстрації двох податкових накладних було визнано протиправними та скасовано.
ДПС України зобов’язано зареєструвати обидві податкові накладні датою їх фактичного подання на реєстрацію. На користь клієнта також присуджено відшкодування сплаченого судового збору.
Рішення суду набрало законної сили.