Упродовж 2023 року підприємець кілька разів змінював режим оподаткування: застосовував спеціальну третю групу єдиного податку зі ставкою 2%, яка діяла під час воєнного стану, та другу групу єдиного податку.
До 1 серпня 2023 року законодавство не передбачало спеціального правила про пропорційне визначення річного ліміту доходу для платників, які протягом року застосовували ставку 2%.
З 1 серпня 2023 року правове регулювання змінилося. Після припинення спеціального режиму зі ставкою 2% підприємець був автоматично повернутий на другу групу єдиного податку.
Одночасно набрали чинності зміни до Податкового кодексу України, які встановили особливий порядок визначення граничного доходу за 2023 рік.
За новими правилами ліміт мав визначатися пропорційно до кількості місяців, протягом яких платник не застосовував спеціальну ставку 2%:
- встановити, що у 2023 звітному році обсяг доходу для відповідної групи платників єдиного податку, встановлений пунктом 291.4 статті 291 цього Кодексу, визначається пропорційно до кількості календарних місяців поточного календарного року, протягом яких платник єдиного податку не застосовував особливості оподаткування, встановлені пунктом 9 цього підрозділу. (пп. 9-1.4.3 п. 9-1 підр. 8 розділу ХХ Податкового кодексу України)
Під час подальшої перевірки податкова застосувала це правило при визначенні граничного доходу підприємця за 2023 рік та фактично поширила дію нового порядку розрахунку на правовідносини, що виникли до набрання цими змінами чинності.
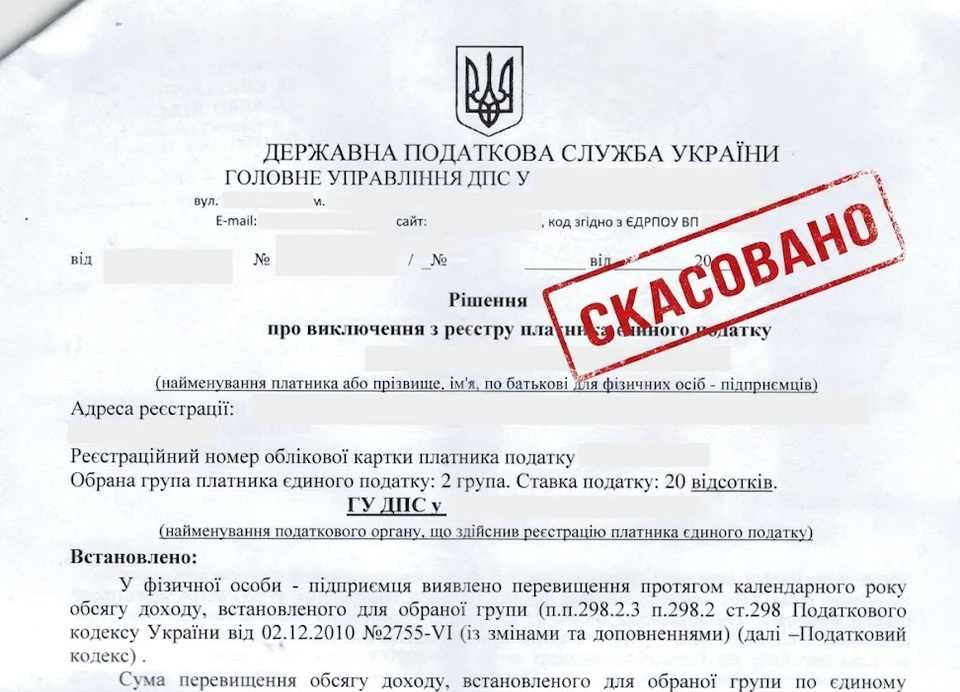
У результаті контролюючий орган зменшив розрахунковий ліміт доходу, встановив його перевищення, донарахував єдиний податок і штрафні санкції на загальну суму понад 400 тис. грн, а також прийняв рішення про виключення ФОП із Реєстру платників єдиного податку.
Ключовим питанням спору стала правомірність застосування нових правил до правовідносин, що виникли до 1 серпня 2023 року.
В основу позову було покладено правову позицію щодо недопустимості застосування положень Закону № 3219-IX до правовідносин, що виникли до набрання ними чинності.
Ключовий аргумент: на момент виникнення відповідних правовідносин та отримання доходу діяло інше правове регулювання, за яким підприємець не перевищував установленого для другої групи граничного обсягу доходу. Відтак застосування механізму, запровадженого пізніше, змінювало податкові наслідки вже сформованих правовідносин та погіршувало становище платника, що суперечило принципу незворотності дії закону в часі.
Адвокат окремо звернув увагу суду на те, що Закон № 3219-IX не містить жодної вказівки на поширення нового порядку на правовідносини, що виникли до 1 серпня 2023 року.
Ще одним самостійним аргументом став принцип стабільності податкового законодавства: зміна правил протягом бюджетного року не може мати наслідком ретроспективне погіршення становища платника.
Окремо було обґрунтовано відсутність правових підстав для наслідків, застосованих контролюючим органом. За відсутності правомірно встановленого перевищення граничного доходу не виникало підстав ані для застосування підвищеної ставки єдиного податку, ані для обов’язкового переходу на іншу систему оподаткування, ані для прийняття рішення про виключення ФОП із Реєстру платників єдиного податку.
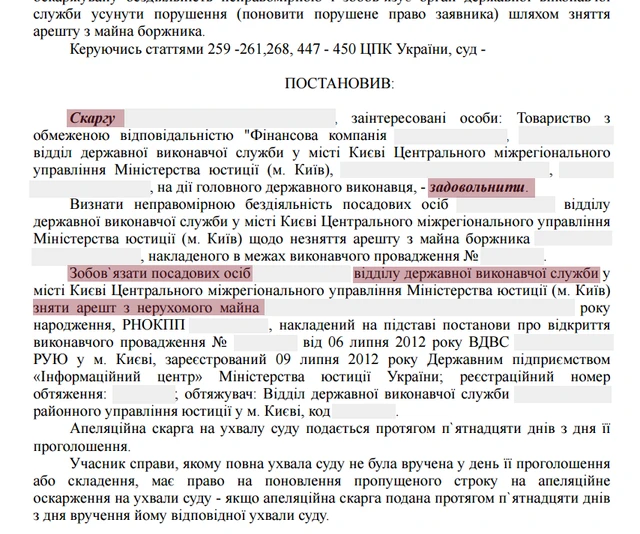
Суд підтримав викладену в позові правову позицію в повному обсязі та задовольнив усі заявлені вимоги: скасував податкове повідомлення-рішення про донарахування понад 400 тис. грн, скасував рішення про виключення підприємця з Реєстру платників єдиного податку та зобов’язав контролюючий орган поновити його реєстрацію платником другої групи.
Податковий орган оскаржив рішення, наполягаючи на правомірності застосування зміненого механізму пропорційного визначення граничного доходу при розрахунку ліміту за 2023 рік. У відзиві на апеляційну скаргу адвокат послідовно відстоював початкову позицію: змінені правила не діють на минулі періоди, а отже, підстави для донарахувань відсутні.
Апеляційний суд також підтримав цю позицію. Колегія суддів підтвердила аргументи позивача: на момент виникнення спірних правовідносин підприємець не перевищував установленого законом граничного обсягу доходу. Набрання чинності Законом № 3219-IX у подальшому не могло бути підставою для збільшення його податкових зобов’язань за попередній період.
Колегія суддів також погодилася, що застосований податковим органом підхід фактично призвів до зменшення граничного обсягу доходу вже після виникнення відповідних правовідносин та, як наслідок, до зміни податкових зобов’язань платника.
Похідним від цього став висновок про відсутність правових підстав для прийняття рішення про виключення ФОП із Реєстру платників єдиного податку: за відсутності перевищення граничного доходу не виникав і обов’язок переходити на іншу систему оподаткування.
У підсумку сформована адвокатом правова позиція була підтримана судами обох інстанцій: податкові донарахування на суму понад 400 тис. грн та рішення про виключення з Реєстру платників єдиного податку скасовано, а контролюючий орган зобов’язано поновити реєстрацію ФОП платником другої групи.